退款是你主动把钱退给买家。拒付(chargeback,也叫争议)是买家向发卡行申诉,银行立刻把款项连同一笔费用从你的账户里扣走,再让你拿证据去争。两者的分母也不一样:退款率一般是退款订单数(或金额)除以订单数(或收入),拒付率是拒付笔数除以交易笔数,而且 Visa、Mastercard、Stripe、Shopify 对分子分母的取法各不相同。官方文件里可以核对到的线:Visa 的 VAMP 在美国、加拿大、欧盟和亚太,Excessive 商户线是比率 1.5% 且当月欺诈加争议至少 1,500 笔;Mastercard 的 ECM 要同时达到 100 笔拒付和 1.5%。
本文是一般信息,不是法律、税务或金融建议。卡组织的规则调整得很频繁,下面每个数字都标了来源和核对日期,真正受影响时请以收单机构、支付服务商给你的通知为准。
三个词先分清
| 谁发起 | 钱怎么动 | 你能做什么 | 是否计入卡组织监控 | |
|---|---|---|---|---|
| 退款 | 你 | 你决定退多少,钱回到买家的原支付方式 | 你自己决定 | 不计入。Stripe 写明,监控计划识别争议时不看退款 |
| 拒付 | 买家,经发卡行 | 款项和拒付费用立即被扣;胜诉后款项返还,费用是否退回取决于所在国家或地区 | 在期限内提交证据(通常 7 至 21 天),发卡行最长约 75 天裁定,结果是终局 | 计入,不管输赢 |
| 询问(inquiry) | 买家,经发卡行 | Shopify 说明询问阶段银行不会立即扣款或收费 | 提交证据或直接退款;不处理可能升级成拒付 | 未升级的询问不算争议 |
两处来源并不一致,要提醒一下。Shopify 的帮助页仍把"询问"当作银行发起的一类;Stripe 写的是 Visa 和 Mastercard 已经不再使用询问阶段,主要见于 American Express 和 Discover。你的店用哪个收款通道,就以那家通道后台的状态为准。
退款不进监控计划,也有边界:Visa 的欺诈预警在已退款的交易上仍可能出现,只有在付款后约两小时内以撤销方式退掉才不会触发上报;Mastercard 也会把被退款"盖住"的拒付算进去。
PayPal 的术语又不同。PayPal 开发者文档(页面标注 2026-06-11 更新)把争议分为内部和外部:买家在 PayPal 争议中心发起的是内部争议,买家和商家最多有 20 天自行协商,升级成索赔后由 PayPal 裁定;买家向银行或发卡行发起的是外部争议,也就是拒付,由银行裁定,PayPal 只负责转递信息和证据。买家从付款日起有 180 天可以在 PayPal 里发起争议。
怎么算:分母决定数字
先看站内的退款率答案页:退款率可以按退款订单数除以总订单数算,也可以按退款金额除以总收入算,要保持一个口径。拒付率的口径更多,下面把官方文件对分子分母的写法放在一起。
| 来源 | 分子 | 分母 | 核对日期 |
|---|---|---|---|
| Shopify 帮助中心(拒付率) | 当月收到的拒付数;赢下的拒付也要算;通过网络争议解决计划自动处理的另有一个包含它们的口径 | 当月可发生拒付的交易数(只含 Shopify Payments 处理的付款) | 2026-11-03 |
| Visa VAMP(Visa 说明书与 Stripe、Shopify 引用) | 争议(TC15)加欺诈预警(TC40)的笔数 | 当月已结算的交易数 | 2026-11-03 |
| Mastercard ECP(Stripe、Shopify 引用) | 当月提出的拒付数 | 上一个月的已请款交易数 | 2026-11-03 |
| Stripe 的 dispute activity | 当期收到的争议 | 当期成功的付款 | 2026-11-03 |
| Stripe 的 dispute rate | 当期付款里后来被争议的笔数 | 当期成功的付款 | 2026-11-03 |
同一件事,口径一换数字就变。用一家虚构的店演示(所有数字是假设):10 月请款 800 笔,11 月请款 1,000 笔、收入 60,000 美元;11 月有 60 笔订单退款,退款金额 3,300 美元;11 月收到 4 笔拒付,其中 2 笔来自 11 月的订单;另收到 3 条 Visa 欺诈预警。为了方便对比,把这些数字分别套进不同公式,实际每个卡组织只统计自己网络的交易。
| 口径 | 计算 | 结果 |
|---|---|---|
| 退款率(订单数) | 60 ÷ 1,000 | 6.0% |
| 退款率(金额) | 3,300 ÷ 60,000 | 5.5% |
| Shopify 口径的拒付率 | 4 ÷ 1,000 | 0.40% |
| Mastercard ECP 口径 | 4 ÷ 800(上月请款数) | 0.50% |
| Visa VAMP 口径 | (4 + 3)÷ 1,000 | 0.70% |
| Stripe dispute rate(按付款日) | 2 ÷ 1,000 | 0.20% |
退款率和拒付率差了一个数量级,它们衡量的也是两件事:前者看商品和预期有没有出问题,后者看买家是否绕过你直接找银行。把它们混在一起算,两个数字都会失真。
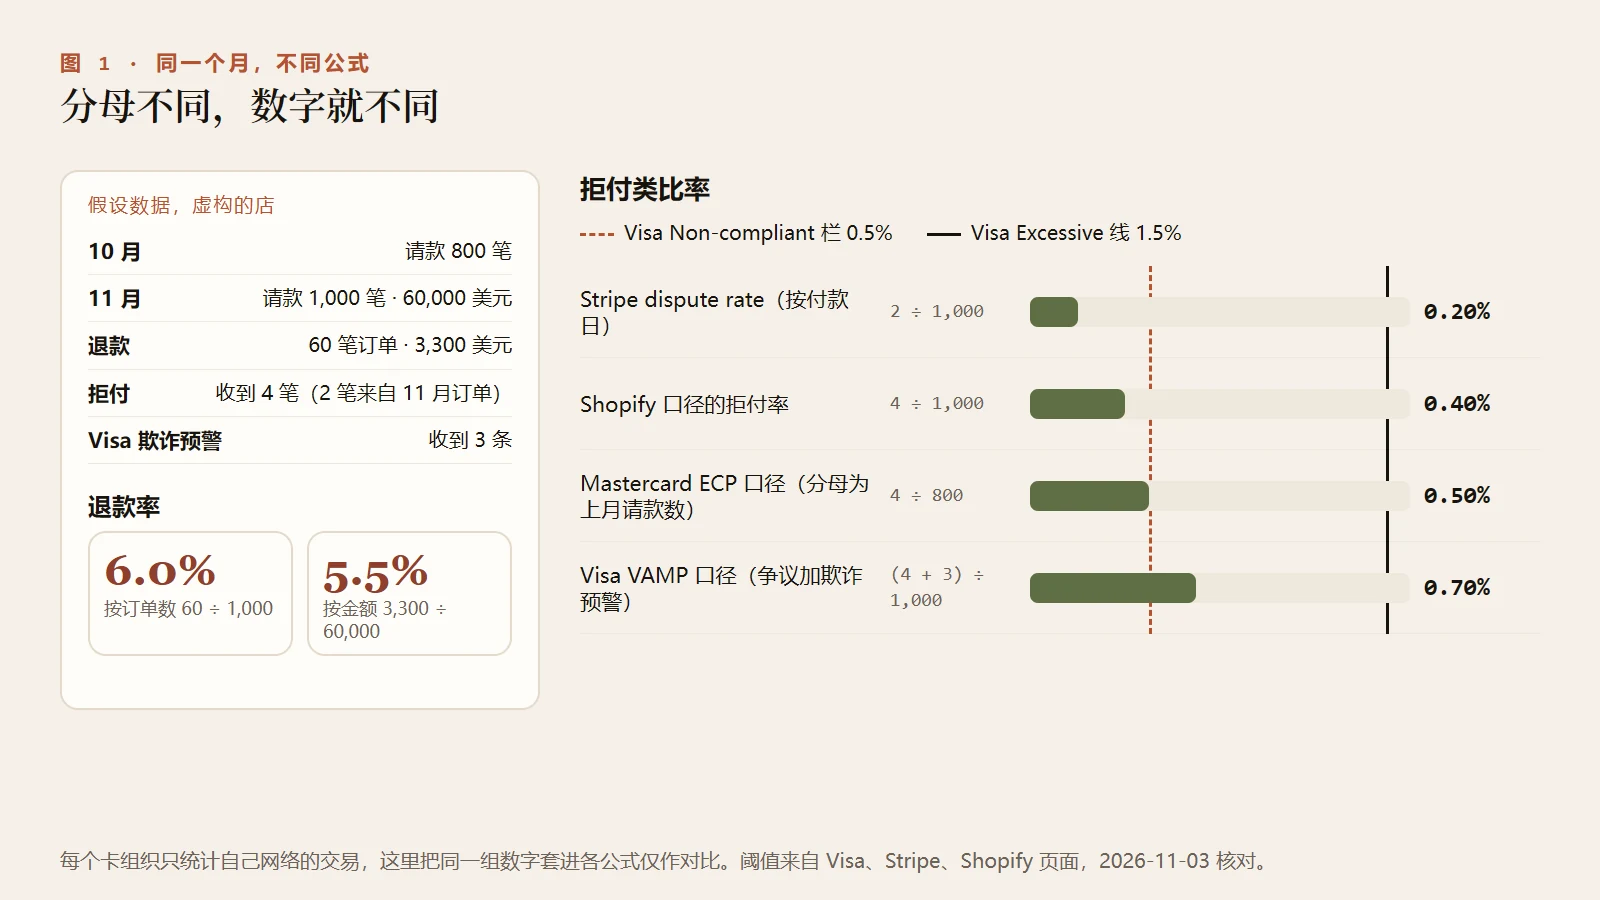
图 1:同一组假设数据,不同口径给出不同的数字。
阈值:只写官方文件里有的
下面是官方文件目前写明的监控线。这些线会调整,使用前请在对应页面复核。
| 计划 | 条件 | 来源与日期 |
|---|---|---|
| Visa VAMP,Excessive 商户线(美国、加拿大、欧盟、亚太) | 比率 1.5%,且每月欺诈加争议至少 1,500 笔 | Visa 2025 版 VAMP 说明书,注明该线在 2026-04-01 由 2.2% 降到 150 个基点;Stripe、Shopify 页面一致,2026-11-03 核对 |
| Visa VAMP,Excessive 商户线(拉美) | 比率 1.5%,每月至少 1,500 笔 | 同上 |
| Visa VAMP,Excessive 商户线(中欧、中东、非洲) | 比率 2.2%,每月至少 150 笔且金额达 75,000 美元 | 同上 |
| Visa VAMP,Non-compliant 一栏 | 比率 0.5%,笔数 5 | Stripe 与 Shopify 的表格,2026-11-03;Visa 说明书未列该栏 |
| Mastercard ECM | 每月至少 100 笔拒付,且拒付率 1.5% 至 2.99% | Stripe、Shopify 页面,2026-11-03 |
| Mastercard HECM | 每月至少 300 笔拒付,且拒付率达 3% | 同上 |
读这张表要抓住两点。第一,大多数计划要求笔数和比率同时越线。上面虚构的店有 4 笔拒付,即使比率算出来高于 1.5%,也进不了 Mastercard 的 ECM,因为笔数不到 100。第二,Visa 的 Non-compliant 一栏数字小得多(5 笔、0.5%),小店更容易碰到:上面的例子里 0.70% 和 7 笔都高于这一栏的数字。这一栏会不会收费,Stripe 的说法是"可能收费",具体执行请向你的收单机构确认。
需要说明的是,本文没有读到 Mastercard 自己的规则原文(尝试获取的公开文件被拒绝访问),所以 Mastercard 的线来自 Stripe 和 Shopify 对它的转述。另外,Stripe 提到行业惯例把超过 0.75% 的争议活动视为过高,并说突然飙升也可能触发监控,这是 Stripe 的说明,不是卡组织的规则。
成本:钱和账户两头
按这些文件,一次败诉的拒付损失的是:交易款项本身,加上拒付费用,再加上已经发出的货。Shopify 写明拒付发生时款项和拒付费用立即被扣;胜诉后款项返还,费用是否退回取决于所在国家或地区;Stripe 写明收到争议时扣款项加争议费,除墨西哥外,收到争议的费用不退,手动应诉另收一笔应诉费,胜诉退还应诉费。具体金额随商家所在地不同,请看你自己的价格页,本文不写金额。
账户那一头更重。Shopify 说明拒付偏高可能带来保证金,或被纳入网络争议解决计划;高比率持续下去,卡组织可以罚款,甚至让你失去处理信用卡的能力。拒付记录还可能影响你以后开新账户(Shopify 提到的 MATCH 等终止商户名单)。退款率上升同样是 Shopify 评估保证金的信号之一,这一点和大陆主体的收款渠道取舍里讲的保证金直接相关。
所以退款并不总是坏事。Stripe 提示,争议打开期间不能在流程之外另行退款;争议发生前主动退款,通常可以避免买家再去找银行。提前退款是为了解决真实的投诉,别用它来管理监控计数。按订单金额、证据强弱和争议费逐笔判断,比统一拒绝退款可靠。
预防清单
Shopify 和 Stripe 的预防建议有大量重叠,归并如下,每条后面是对应的争议原因。
- 清晰的账单描述(欺诈、不认识的交易):把对账单上的名称设成店铺名或域名,让买家一眼认出。Shopify Payments 可在后台设置。
- 付款后发送收据(欺诈、重复扣款):写明商品名称和金额,多笔相近的订单分开写清楚。
- 发货与物流证据(未收到货):尽快发货,给追踪号,延误时主动联系买家,高价商品考虑签收确认。
- 回复速度:买家来问先回,别让他先去找银行。联系方式放在显眼位置。
- 政策清楚(货不对版、退款未处理):退货政策好找、条件具体,应退的钱尽快退。
- 商品描述准确(货不对版):图片和说明与实物一致,包装能防运输损坏。
- 欺诈筛查:可疑订单发货前核查;美国、英国、加拿大的订单可以考虑只发 AVS 通过的订单。Stripe 还提到可以把授权和请款分开,用审核规则拦截可疑付款,因为发卡行只对已请款的付款上报欺诈。这样做是为了拦下确实可疑的订单,别用它来管理监控计数。
- 订阅类:取消入口要容易,续费前提醒。
提交证据时,Shopify 的建议是把最强的放最前面:先放直接证据(带签收的送达确认、与地址匹配的物流截图、退款记录),再放买家认可的记录(确认收货的邮件),再放政策和订单信息。按争议原因准备:未收到货要追踪号、送达证明和地址核验;欺诈要 AVS 和 CVV 匹配、设备和 IP 与历史订单一致;重复扣款要交易日志和每一笔的收据;金额不符要明细收据和定价政策。
和利润、现金怎么接上
退款率和拒付率最后都要落到利润表上。每一笔退款直接减少贡献毛利,ROAS 看起来再高也要扣掉;每一笔败诉的拒付,除了货款还有费用和已发出的货。把你的退款假设写进定价和广告阈值,可以看真实利润与定价和ROAS 不是利润。保证金和延迟出款会占用现金,九十天现金跑道里讲了怎么留缓冲。拒付率的短定义见拒付率答案页。
常见问题
退款率和拒付率有什么区别?
退款率统计你主动退回的订单或金额,用来看商品、预期和履约是否有问题。拒付率统计买家向银行发起、银行已经扣回的争议,卡组织用它评估你的账户风险。两者分母和分子的取法不同,不能互相替代。
拒付率多少算高?
各家口径不同。Visa 的 Excessive 商户线是 1.5% 且当月至少 1,500 笔(美国、加拿大、欧盟、亚太)。Mastercard 的 ECM 需要至少 100 笔拒付和 1.5%。Stripe 另提到行业惯例把超过 0.75% 视为过高。小店往往笔数不够,但比率偏高仍会让收款通道提高警惕。
我赢了一笔拒付,还会计入拒付率吗?
会。Shopify 和 Stripe 都写明,监控计划统计的是发生的争议,不看结果;赢下的拒付仍然计入。
买家已经申诉了,我还能直接退款吗?
争议打开期间,Stripe 写明不能在流程之外另行退款。按通道后台的指引处理:要么提交证据,要么接受争议。争议发生前主动退款通常更便宜,但如果收到欺诈预警,Stripe 提醒退款并不会消除预警记录。提前退款是为了解决真实的投诉,别用它来管理监控计数。
提交证据最重要的是什么?
在期限内提交,并且把最强的证据放在最前面。Shopify 提示审核员每个案子可能只看几分钟。常见的核心证据是送达证明、地址核验、下单时的设备或 IP 信息,以及政策和沟通记录。
来源
核对日期:2026-11-03。